Trong kế toán doanh nghiệp, khoản tạm ứng chưa quyết toán dễ bị quên nếu chỉ nhìn số tiền đã chi. Cần theo dõi ai nhận tiền, nhận để làm gì, hồ sơ nào đã nộp và phần nào còn phải hoàn hoặc bổ sung. Đây là một quy trình nội bộ thực hành; cách hạch toán cụ thể cần phù hợp chế độ kế toán và quy định của từng doanh nghiệp.
Trước khi chi: ghi mục đích và người chịu trách nhiệm
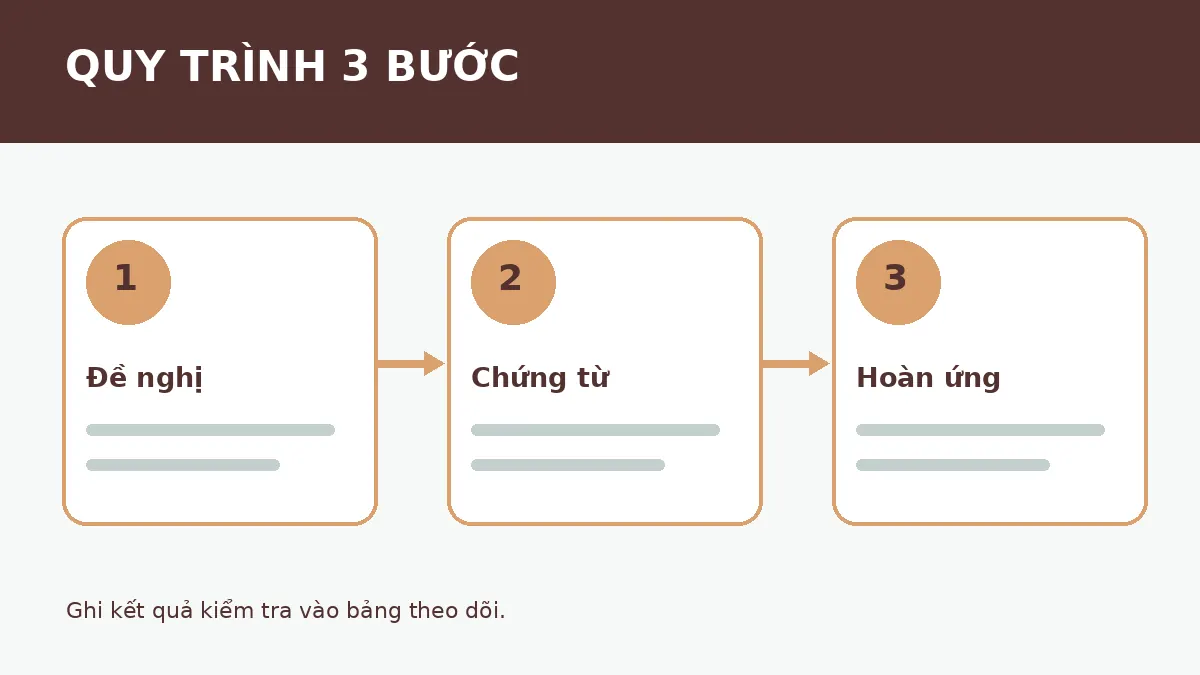
Hồ sơ nên có đề nghị tạm ứng, nội dung công việc, số tiền, người phê duyệt và thời hạn nộp chứng từ theo quy trình của đơn vị. Khi chi, nối phiếu chi hoặc chứng từ ngân hàng với mã đề nghị. Nếu thiếu người nhận hoặc mục đích, hãy yêu cầu hoàn thiện trước khi ghi trạng thái đã quyết toán.
Khi nhân viên nộp hồ sơ: tách ba nhóm
Nhóm thứ nhất là khoản có chứng từ và được chấp nhận theo quy trình. Nhóm thứ hai là khoản còn thiếu tài liệu cần bổ sung. Nhóm thứ ba là tiền dư phải hoàn lại hoặc tiếp tục theo dõi. Giữ bản giải trình cho mọi khoản không khớp. Việc chứng từ có đáp ứng yêu cầu thuế hay không cần kiểm tra theo chính sách và quy định đang áp dụng, không suy ra chỉ từ tổng tiền.
Ví dụ đối chiếu đơn giản
Nhân viên nhận tạm ứng 5 triệu đồng để đi công tác. Hồ sơ được duyệt là 3,8 triệu đồng, khoản cần bổ sung chứng từ là 700 nghìn đồng và tiền còn giữ là 500 nghìn đồng. Bảng theo dõi phải thể hiện đủ ba trạng thái, tổng đúng 5 triệu đồng. Chưa nên xóa khoản 700 nghìn đồng khỏi danh sách chỉ vì nhân viên hứa bổ sung.
Chốt kỳ: hỏi đúng người, đúng chứng từ
Cuối tháng, lọc các khoản quá thời hạn nội bộ và gửi danh sách cho người phụ trách. Đối chiếu số dư theo từng nhân viên với sổ chi tiết và chứng từ hoàn tiền. Nếu có chênh lệch, ghi ngày phát hiện và hướng xử lý được phê duyệt. Bài đối chiếu công nợ cuối tháng cung cấp cách lập dấu vết kiểm tra tương tự.
Checklist cho người nhận bàn giao
- Danh sách tạm ứng mở theo từng nhân viên và mã đề nghị.
- Chứng từ chi tiền, chứng từ sử dụng và chứng từ hoàn tiền.
- Hạn bổ sung hồ sơ và người phụ trách từng khoản.
- Biên bản hoặc ghi chú các khoản đang tranh lệch.
Nếu cần luyện cách phát hiện chứng từ thiếu trước bước đối chiếu, tham khảo bảng kiểm chứng từ kế toán.