Cuối ngày, sổ quỹ báo một số tiền nhưng ngăn kéo tiền mặt lại có con số khác. Với người mới học kế toán, đây là tình huống dễ gây lúng túng: nên sửa sổ ngay hay kiểm tra lại từng khoản? Cách an toàn trong thực hành là đối chiếu theo một trình tự rõ ràng và chỉ điều chỉnh khi đã tìm được căn cứ.
Bài này dùng ví dụ của một cửa hàng dịch vụ nhỏ ở Đà Nẵng. Số liệu chỉ để luyện thao tác, không phải mẫu chứng từ hay hướng dẫn xử lý cho mọi doanh nghiệp.
1. Gom đủ ba nguồn trước khi tính
Chuẩn bị sổ quỹ tiền mặt hoặc báo cáo thu chi trên phần mềm, các phiếu thu và phiếu chi trong ngày, cùng số tiền thực đếm tại quỹ. Nếu có khoản khách chuyển khoản, hãy tách khỏi tiền mặt. Việc trộn hai phương thức thanh toán là nguyên nhân phổ biến làm số quỹ nhìn có vẻ lệch.
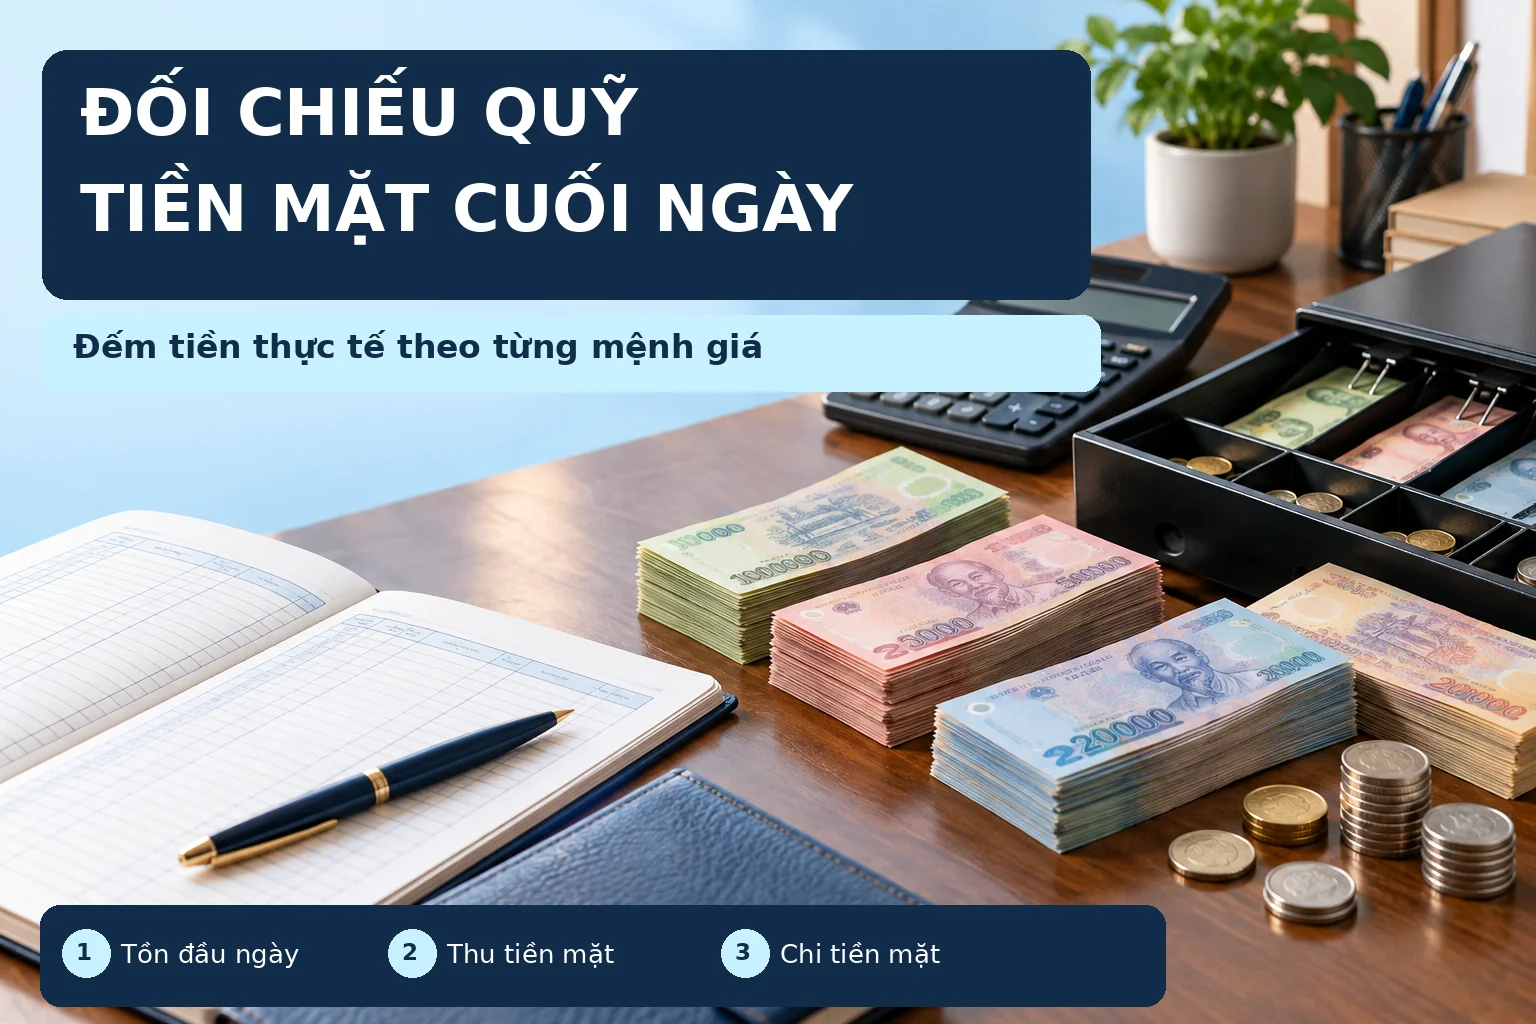
Ảnh minh họa: Kiểm đếm tiền mặt theo mệnh giá, đối chiếu tồn đầu ngày, thu và chi.
2. Tính số tồn theo sổ
Công thức luyện tập đơn giản là: tồn đầu ngày + tổng thu tiền mặt – tổng chi tiền mặt = tồn cuối ngày theo sổ. Chẳng hạn tồn đầu ngày 5.000.000 đồng, thu tiền mặt 3.200.000 đồng và chi tiền mặt 1.400.000 đồng thì tồn cuối ngày dự kiến là 6.800.000 đồng.
Trước khi cộng, kiểm tra ngày chứng từ, số phiếu, số tiền và trạng thái đã ghi sổ. Một phiếu bị nhập hai lần hoặc phiếu của ngày khác được cộng vào hôm nay sẽ làm phép tính sai dù công thức đúng.
3. Đếm tiền thực tế và ghi nhận chênh lệch
Đếm tiền theo từng mệnh giá, ghi lại số lượng và thành tiền; nên có người giữ quỹ cùng xác nhận theo quy trình nội bộ. Nếu thực đếm là 6.750.000 đồng, chênh lệch so với sổ là thiếu 50.000 đồng. Hãy ghi rõ thời điểm đếm và số tiền chênh, chưa tự ý thêm một khoản chi 50.000 đồng chỉ để sổ khớp.
4. Truy ngược từ khoản gần nhất
So từng phiếu với giao dịch thực tế, ưu tiên các khoản phát sinh cuối ngày và các khoản tròn số dễ nhầm. Kiểm tra tiền khách trả bằng tiền mặt hay chuyển khoản, khoản ứng trước, tiền hoàn cho khách và chi phí nhỏ đã có phiếu nhưng chưa nhập. Với mỗi nghi vấn, ghi một dòng gồm số phiếu, số tiền, người liên quan và bằng chứng cần bổ sung.
Ảnh minh họa: Kiểm tra ngày chứng từ, số phiếu và số tiền để tìm chênh lệch.
5. Kết luận bằng chứng từ, rồi kiểm tra lại
Khi tìm được nguyên nhân, xử lý theo quy trình và chế độ kế toán doanh nghiệp đang áp dụng; lưu chứng từ hoặc giải trình kèm người phê duyệt nếu cần. Sau khi cập nhật, xuất lại sổ quỹ và đối chiếu với tiền thực đếm. Nếu chưa xác định được nguyên nhân, để khoản chênh lệch ở danh sách theo dõi và chuyển người phụ trách kiểm tra tiếp, không coi đó là khoản đã xử lý xong.
Checklist thực hành cho học viên
- Đã tách rõ tiền mặt và chuyển khoản.
- Đã tính tồn theo sổ từ tồn đầu ngày, thu và chi.
- Đã đếm tiền theo mệnh giá và ghi thời điểm kiểm kê.
- Đã đối chiếu số phiếu, ngày, số tiền và dấu hiệu nhập trùng.
- Đã lưu nguyên nhân chênh lệch cùng chứng từ hoặc danh sách cần theo dõi.
Học viên kế toán tại Đà Nẵng có thể tự luyện bằng một bộ 10–15 phiếu thu chi giả định và bảng Excel đơn giản. Mục tiêu không phải tìm chênh lệch thật nhanh, mà là giải thích được vì sao sổ và tiền thực tế khớp hoặc chưa khớp.