
Rà soát sổ sách kế toán trước bàn giao giúp người nhận biết ngay hồ sơ nào đủ căn cứ và số dư nào cần giải thích. Một tập tin sổ cái có thể trông hoàn chỉnh nhưng vẫn thiếu chứng từ gốc hoặc bảng chi tiết. Bảng kiểm ba tầng dưới đây phù hợp để luyện trên hồ sơ mẫu rồi điều chỉnh cho doanh nghiệp thực tế.
Tầng 1: chứng từ gốc và danh mục thiếu
Chọn một tháng cần bàn giao. Lập danh sách hóa đơn, phiếu thu chi, chứng từ ngân hàng, hồ sơ lương và biên bản liên quan. Mỗi chứng từ có mã, ngày, đối tượng, số tiền và nơi lưu. Đánh dấu bản thiếu, bản trùng hoặc bản chưa khớp thông tin. Không sửa số liệu trên chứng từ chỉ để làm cho sổ khớp.
Tầng 2: sổ chi tiết theo đối tượng
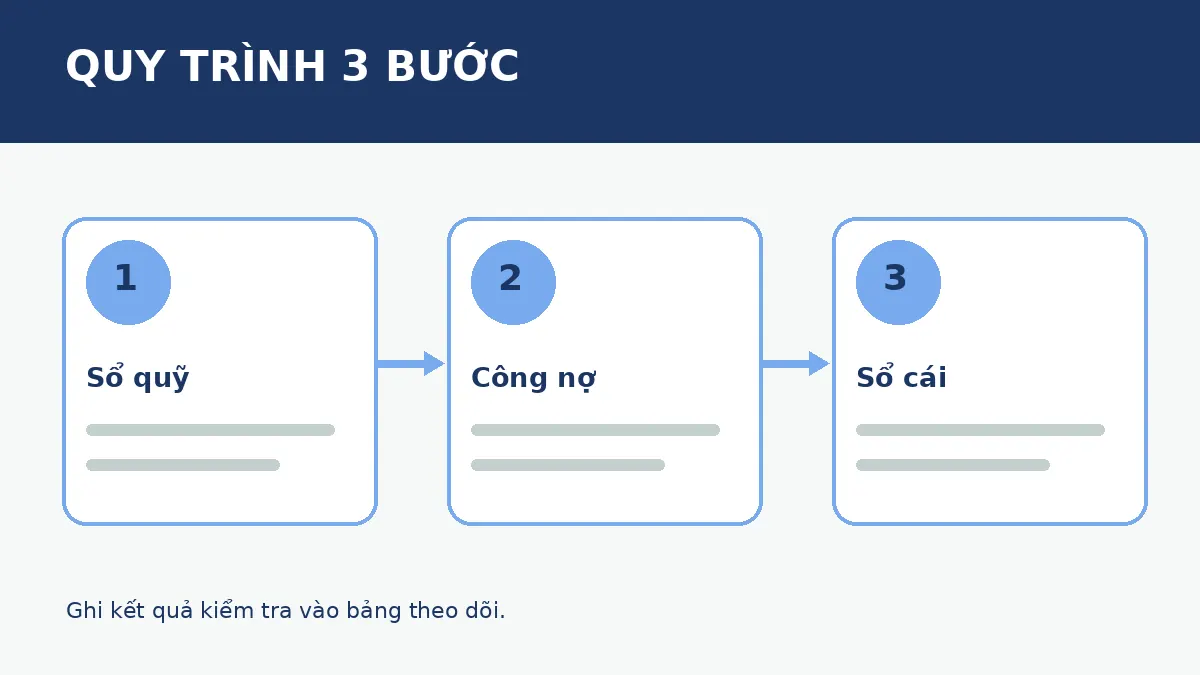
Đối chiếu công nợ từng khách hàng và nhà cung cấp với hóa đơn, thanh toán và xác nhận còn nợ. Kiểm tra sổ quỹ với phiếu thu chi; kiểm tra tiền gửi với sao kê ngân hàng. Khi có chênh lệch, ghi số tiền, kỳ phát sinh và người phụ trách xác minh. Bài đối chiếu công nợ cuối tháng là tài liệu bổ trợ cho tầng này.
Tầng 3: số dư tổng hợp và dấu vết điều chỉnh
So sánh tổng sổ chi tiết với số dư tài khoản tổng hợp tương ứng. Kiểm tra bút toán điều chỉnh cuối kỳ có diễn giải và căn cứ hay chưa. Nếu tồn tại khoản treo lâu, không tự kết luận là sai; ghi rõ hồ sơ cần bổ sung hoặc người có trách nhiệm giải trình. Một biên bản bàn giao tốt nêu cả phần đã kiểm và phần chưa thể xác nhận.
Ví dụ bảng ghi chênh lệch
Giả sử sổ công nợ khách A ghi còn 12 triệu đồng nhưng bảng đối chiếu chỉ 10 triệu đồng. Dòng theo dõi cần ghi chênh 2 triệu đồng, chứng từ đang chờ kiểm tra và thời điểm cập nhật. Sau khi xác minh, lưu lại phương án xử lý được phê duyệt; tránh xóa dòng chênh cũ khiến mất dấu vết.
Checklist bàn giao
- Có danh mục chứng từ và đường dẫn lưu trữ.
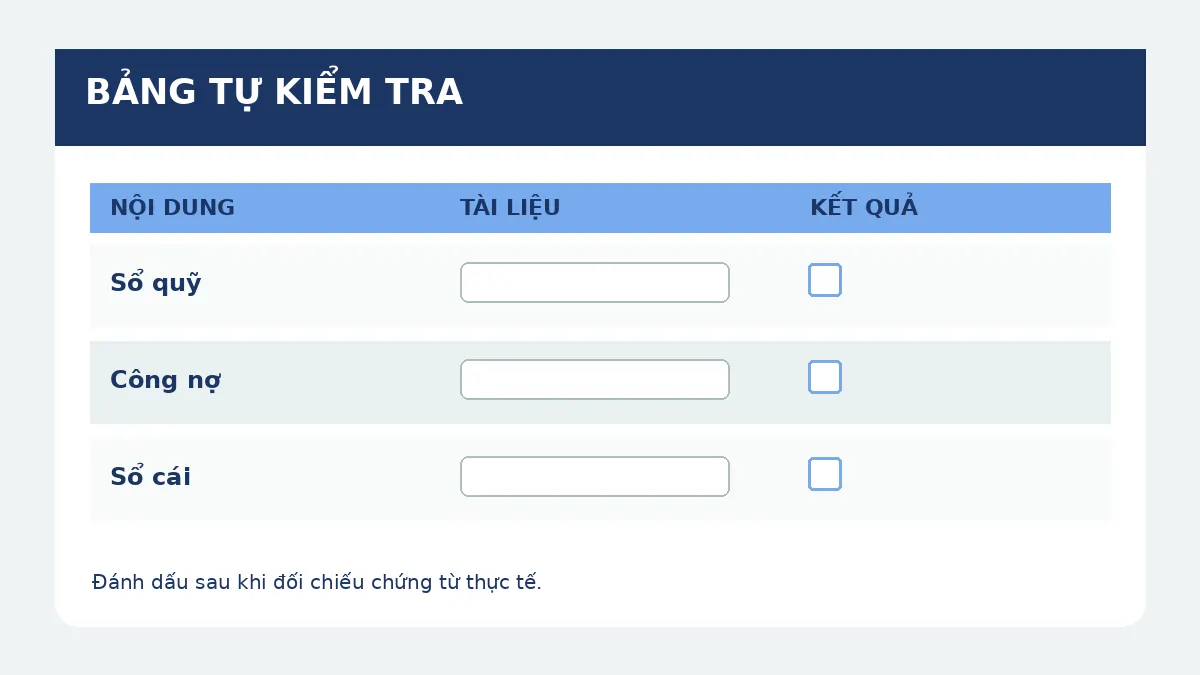
- Có bảng đối chiếu quỹ, ngân hàng và công nợ.
- Có danh sách chênh lệch đang mở cùng người phụ trách.
- Có ngày chốt dữ liệu và phiên bản sổ bàn giao.
Để luyện bước đầu, xem sáu bước kiểm tra chứng từ trước khi nhập sổ.


