
Người học kế toán cấp tốc thường cần nhìn thấy toàn bộ chu trình tháng trong một bộ dữ liệu nhỏ trước khi xử lý hồ sơ thật. Bài tập dưới đây dùng tình huống giả định để luyện thứ tự kiểm tra; số liệu không đại diện cho doanh nghiệp hoặc khóa học cụ thể ở Cẩm Lệ.
Bộ dữ liệu thực hành
Giả sử doanh nghiệp mẫu đầu tháng có 5 triệu đồng tiền mặt và 20 triệu đồng ở ngân hàng. Trong tháng có một khoản khách thanh toán 8 triệu đồng qua ngân hàng, một khoản chi tiền mặt 1 triệu đồng có phiếu chi và một hóa đơn mua vật tư 3 triệu đồng chưa thanh toán. Trước khi ghi sổ, người học tạo bảng gồm mã chứng từ, ngày, đối tượng, số tiền và tình trạng đủ hồ sơ.
Lượt 1: gom chứng từ theo dòng tiền và công nợ
Đặt riêng các chứng từ đã thanh toán và chưa thanh toán. Giấy báo Có phải nối được với khoản khách hàng; phiếu chi phải nối được với mục đích chi. Hóa đơn mua chưa trả tiền đi vào danh sách công nợ chờ theo dõi. Nếu ngày hoặc tên đối tượng trên hai tài liệu lệch nhau, ghi vào cột cần xác minh.
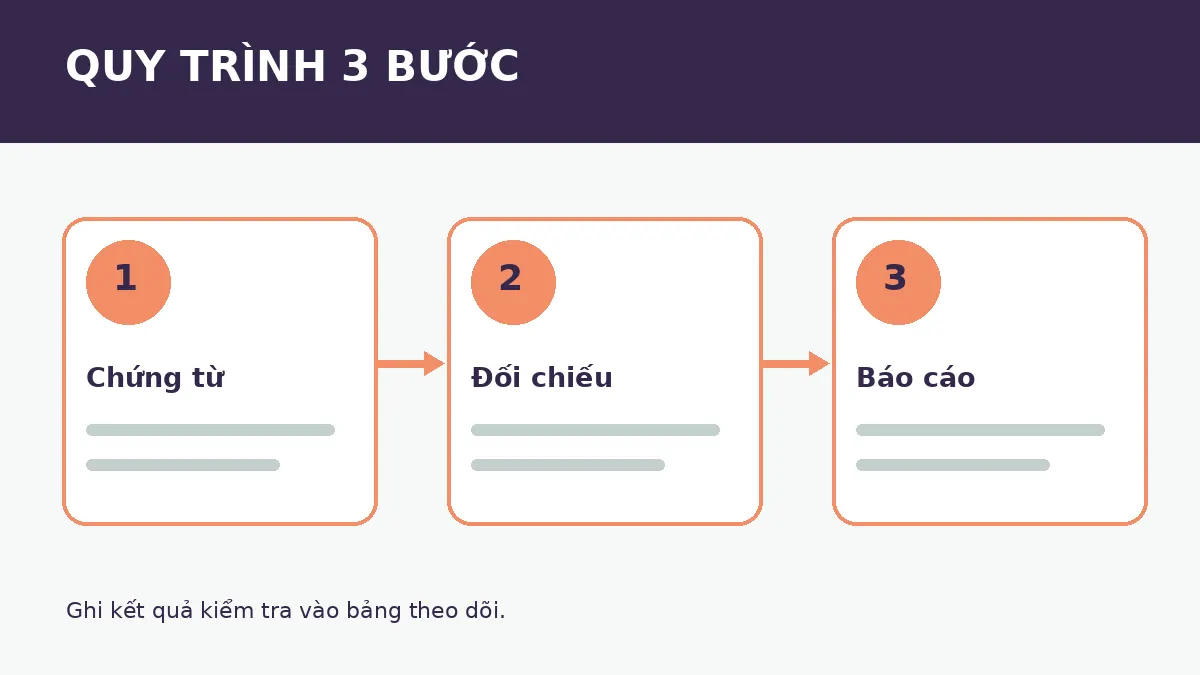
Lượt 2: đối chiếu số dư
Từ dữ liệu giả định, tiền mặt cuối tháng theo sổ là 4 triệu đồng và tiền gửi ngân hàng là 28 triệu đồng, nếu không phát sinh giao dịch khác. Hãy đối chiếu kết quả với sổ quỹ, sao kê và bảng công nợ. Khi số dư không khớp, kiểm tra giao dịch trùng, bỏ sót hoặc ghi sai ngày trước khi sửa. Bài đối chiếu quỹ tiền mặt có thêm mẫu trình tự kiểm tra.
Lượt 3: đọc báo cáo và giải thích biến động
Người học tổng hợp ba câu: tiền mặt giảm vì nghiệp vụ nào, tiền gửi tăng do khoản nào, công nợ phải trả phát sinh từ chứng từ nào. Mục tiêu là giải thích số liệu bằng chứng từ, chưa phải lập báo cáo tài chính hoàn chỉnh. Nếu cần luyện đối chiếu đối tượng, xem thêm bảy bước đối chiếu công nợ cuối tháng.
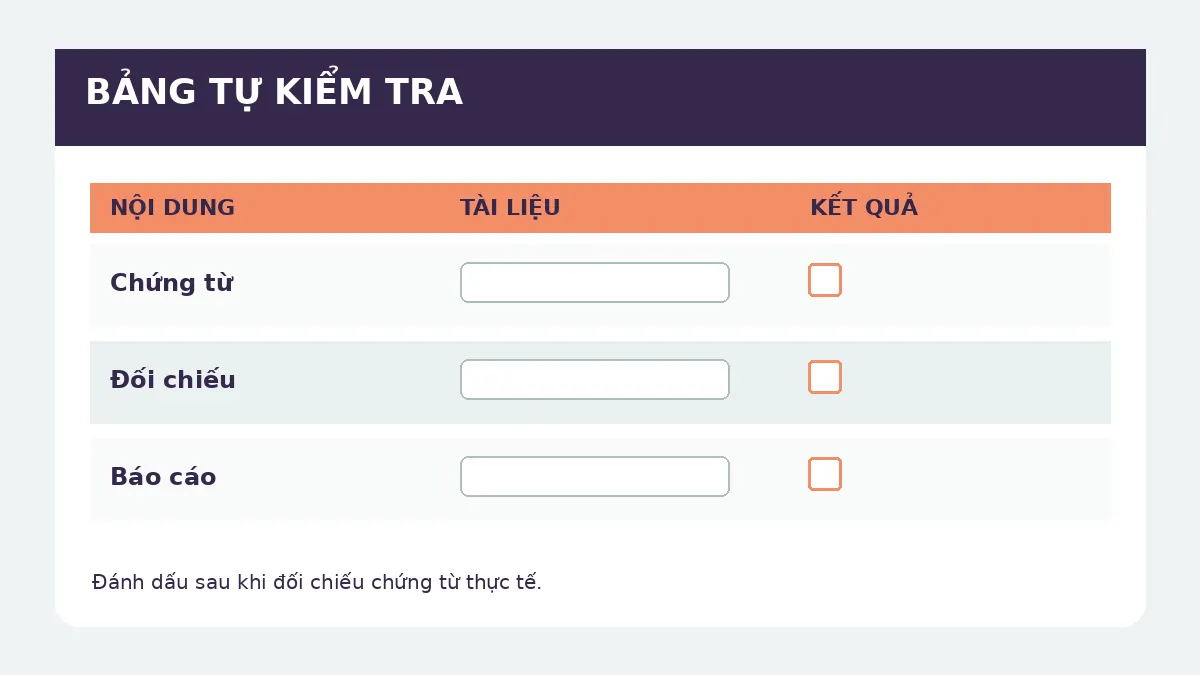
Tự chấm bài
- Mỗi số dư đều có chứng từ hoặc bảng chi tiết truy ngược.
- Khoản chưa thanh toán được tách khỏi dòng tiền đã chi.
- Mọi chênh lệch có ghi nguyên nhân và bước xác minh.

