
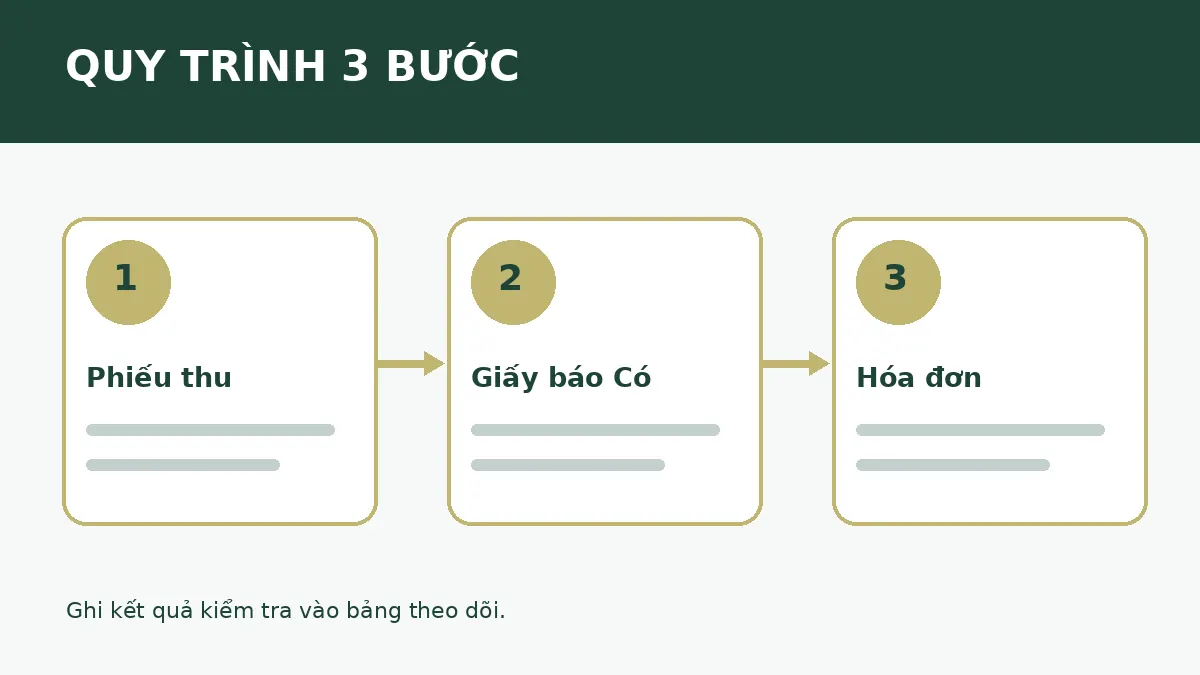
Khi mới học kế toán, nhiều người nhìn một giao dịch bán hàng và nghĩ rằng chỉ cần một tờ hóa đơn là đủ để biết tiền đã về. Thực tế, hóa đơn, phiếu thu và giấy báo Có trả lời ba câu hỏi khác nhau. Hiểu đúng vai trò của chúng giúp người học tránh nhầm doanh thu với dòng tiền.
Hóa đơn: ghi nhận thông tin bán hàng
Hóa đơn thể hiện hàng hóa hoặc dịch vụ, bên bán, bên mua và giá trị giao dịch theo dữ liệu phát hành. Đây là tài liệu cần kiểm tra cùng hợp đồng, biên bản giao nhận hoặc chứng từ liên quan. Bản thân hóa đơn không chứng minh khách đã trả tiền. Với hóa đơn điện tử, hãy kiểm tra thông tin trên hệ thống và hướng dẫn hiện hành của cơ quan thuế trước khi dùng cho hồ sơ thật.
Phiếu thu: ghi nhận tiền mặt vào quỹ
Nếu khách trả bằng tiền mặt, đơn vị có thể lập phiếu thu theo quy trình nội bộ. Phiếu thu cần nối được với người nộp, lý do nộp, số tiền và chứng từ gốc. Kế toán đối chiếu phiếu thu với sổ quỹ và tiền thực tế. Bài kiểm tra quỹ cuối ngày cho thấy cách phát hiện dòng thu bị ghi thiếu.
Giấy báo Có: kiểm tra tiền vào ngân hàng
Khi khách chuyển khoản, kế toán dựa vào chứng từ ngân hàng hoặc sao kê để kiểm tra ngày, số tiền và nội dung chuyển tiền. Giấy báo Có không thay cho hóa đơn bán hàng; nó là bằng chứng về dòng tiền qua ngân hàng. Nếu số tiền về thấp hơn khoản phải thu, chưa nên tự kết luận là lỗi: có thể là thanh toán một phần hoặc cần xác minh giao dịch.
Ví dụ để tự luyện
Giả sử cửa hàng bán hàng trị giá 4 triệu đồng. Khách chuyển khoản 3 triệu đồng hôm nay và hẹn trả 1 triệu đồng sau. Người học cần tách: hóa đơn thể hiện giao dịch bán, chứng từ ngân hàng xác nhận 3 triệu đồng đã nhận, còn 1 triệu đồng tiếp tục theo dõi công nợ. Không lập phiếu thu tiền mặt cho khoản chuyển khoản này.
Checklist trước khi nhập sổ
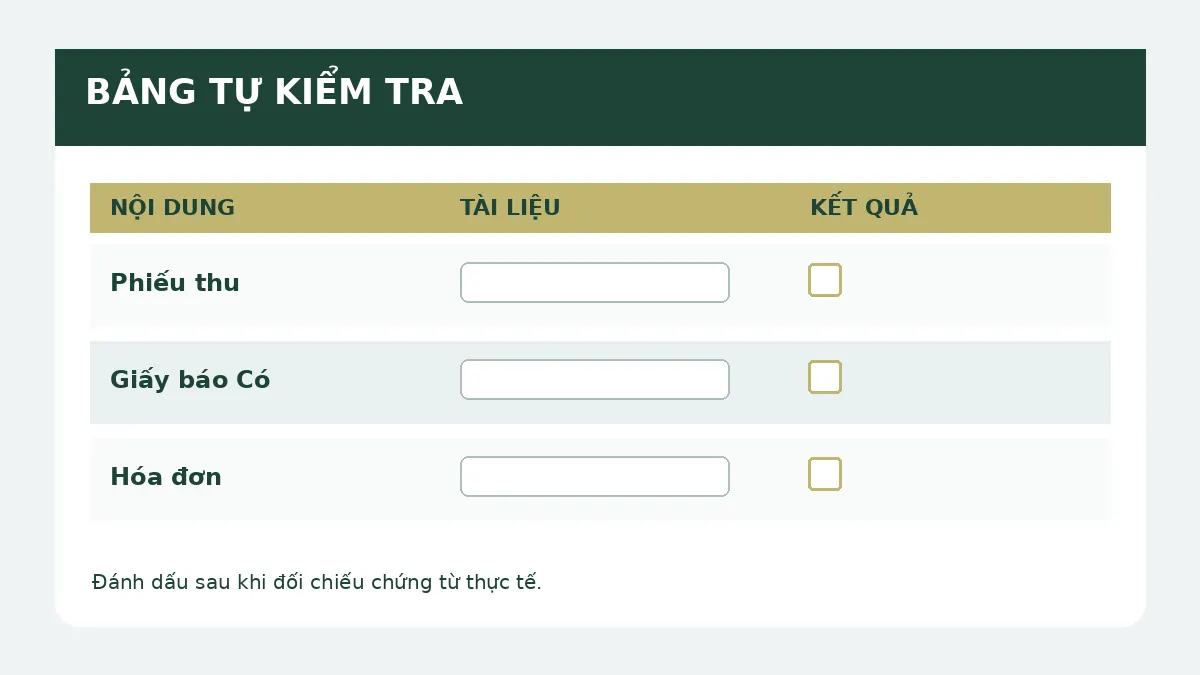
- Xác định nghiệp vụ bán hàng, thu tiền hay cả hai.
- Đối chiếu ngày, bên liên quan và số tiền giữa các tài liệu.
- Ghi rõ phần đã thu và phần còn phải thu.
Người học tại Hòa Khánh, Liên Chiểu có thể dùng một bộ chứng từ mẫu nhỏ để luyện đi luyện lại ba câu hỏi này trước khi chuyển sang phần mềm. Xem thêm cách kiểm tra chứng từ trước khi nhập sổ.


